مدیریت و توسعه کسبوکار
تحلیل علت ریشهای؛ چرا مشکل تکراری با یک اصلاح موقت حل نمیشود؟
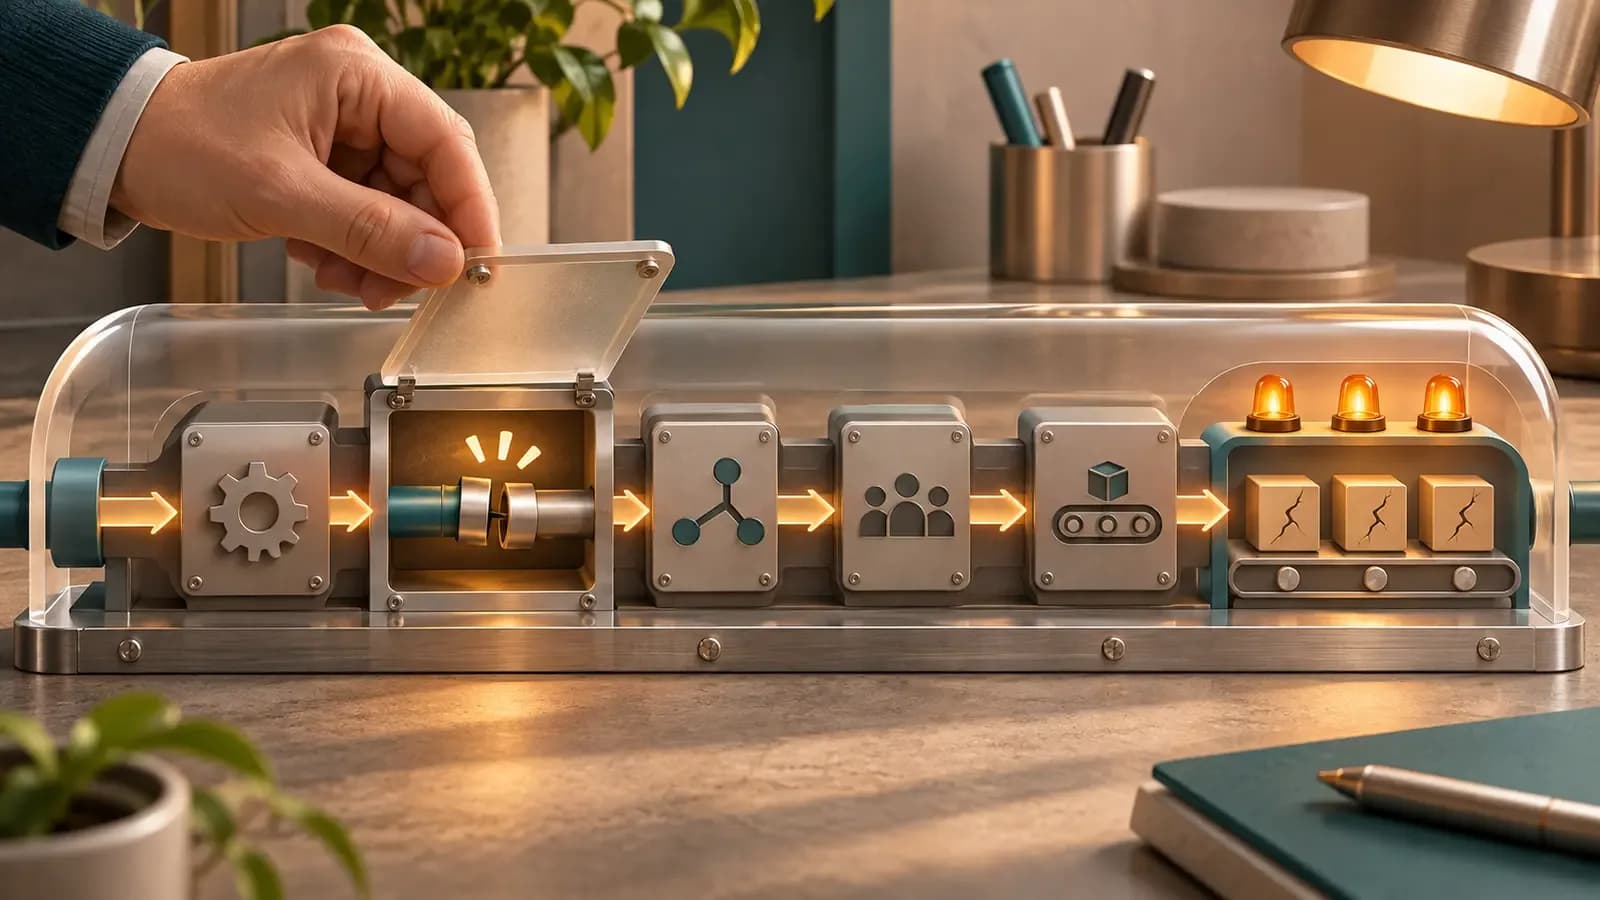
تحلیل علت ریشهای را از تعریف دقیق مسئله تا انتخاب اقدام اصلاحی و سنجش اثربخشی دنبال کنید تا نشانهٔ مشکل با علت آن اشتباه نشود.
وقتی یک خطا برای بار دوم یا سوم تکرار میشود، افزودن یادآور، تذکر به همکار یا انجام دوبارهٔ کار معمولاً فقط اثر فوری آن را مهار میکند. تحلیل علت ریشهای به مدیر کمک میکند تفاوتِ میان نشانه، علت نزدیک و سازوکاری را ببیند که امکان تکرار را ساخته است؛ سپس اقدامی انتخاب کند که بتوان اثرش را سنجید. این راهنما برای مدیران عملیات، مالی و دیگر واحدهای سازمانی نوشته شده و بر مسائل تکرارشوندهٔ فرایندی تمرکز دارد، نه حوادث ایمنی یا پروندههای تخصصی که به بررسی رسمی و نظر کارشناس مربوط نیاز دارند.
اصلاح فوری با اقدام اصلاحی یکی نیست
فرض کنید گزارش مدیریتی ماهانه سه دورهٔ پیاپی دو روز دیر تحویل شده است. اضافهکاری برای تکمیل گزارش، تأخیر همین دوره را جبران میکند؛ اما توضیح نمیدهد چرا دادههای لازم بهموقع آماده نبودهاند. «اصلاح فوری» اثر فعلی را محدود میکند، در حالی که «اقدام اصلاحی» باید علتی را هدف بگیرد که تکرار را ممکن کرده است.
انجمن کیفیت آمریکا (ASQ) تحلیل علت ریشهای را رویکردی برای کشف علتهای اصلی مسئله و انتخاب راهحل میداند. راهنمای وزارت انرژی ایالات متحده نیز زنجیرهٔ اقدام اصلاحی را از تعیین علت و رفع آن تا بررسی اثربخشی و نگهداری سوابق ادامه میدهد. بنابراین، از دید مدیریتی نمیتوان پرونده را صرفاً با اجرای یک کار بست؛ باید نشان داد آن کار چگونه با علت محتمل ارتباط دارد و با چه شاهدی اثر آن بررسی میشود.
این تمایز برای همهٔ مسائل به یک فرایند سنگین نیاز ندارد. اگر اشتباه کماثر، علت روشن و اصلاح برگشتپذیر است، ثبت کوتاه مسئله و پیگیری نتیجه کافی است. در مقابل، تکرار، اثر بر مشتری، درگیری چند واحد یا ابهام دربارهٔ علت، تحلیل ساختارمندتری میخواهد.
مسئله را طوری تعریف کنید که قابل بررسی باشد
عبارتهایی مانند «واحد فروش همکاری نمیکند» یا «کارکنان بیدقتاند» نه مسئله را اندازهپذیر میکنند و نه مسیر تحقیق را نشان میدهند. تعریف مفید باید دستکم به چهار پرسش پاسخ دهد: چه اتفاقی افتاد، کجا و چه زمانی رخ داد، دامنه یا اثر آن چه بود و انتظار مشخص چه بود؟
برای مثال فرضی این مقاله، تعریف مناسبتر چنین است: «در سه گزارش ماهانهٔ اخیر، فایل تعدیلات خرید پس از زمان توافقشده به مالی رسیده و گزارش مدیریتی هر بار دو روز به تأخیر افتاده است.» این جمله هنوز علت را اعلام نمیکند. فقط وضعیت قابل مشاهده را از قضاوت دربارهٔ افراد جدا میسازد.
پیش از پرسیدن «چرا»، شواهد مرتبط را کنار هم بگذارید: زمان ثبت درخواست و تحویل، گردش واقعی کار، موارد استثنا، تغییرات سامانه، حجم کار و تفاوت میان دورهها یا واحدها. اگر مسئله در مرز دو واحد رخ میدهد، سابقهٔ تحویل بینتیمی و پذیرش خروجی نیز میتواند نشان دهد مالکیت در کدام نقطه مبهم شده است. هدف جمعآوری همهٔ دادههای ممکن نیست؛ داده باید بتواند یک توضیح را تأیید یا رد کند.
«پنج چرا» را به زنجیرهٔ حدس تبدیل نکنید
روش پنج چرا، پرسش را از نشانه به لایههای زیرین میبرد. راهنمای ASQ دربارهٔ پنج چرا تصریح میکند که رسیدن به علت ممکن است کمتر یا بیشتر از پنج پرسش زمان ببرد. پس عدد پنج قاعدهٔ توقف نیست و پاسخ هر مرحله نیز باید با شواهد سازگار باشد.
در مثال فرضی، یک مسیر بررسی ممکن است چنین باشد:
- چرا گزارش دیر شد؟ چون تعدیلات خرید پس از زمان توافقشده رسید.
- چرا تعدیلات دیر رسید؟ چون چند دریافت خدمت تا پایان روز بسته نشده بود.
- چرا دریافت خدمت بسته نشده بود؟ چون مسئول تأیید در بعضی درخواستها مشخص نبود.
- چرا مسئول مشخص نبود؟ چون گردش کار برای خرید کالا طراحی شده بود و دریافت خدمت، مالک و نقطهٔ پذیرش جداگانه نداشت.
این زنجیره فقط یک فرضیهٔ علّی است. مدیر باید آن را با نمونههای واقعی بیازماید: آیا تأخیرها واقعاً در خرید خدمت متمرکزند؟ پروندههایی که مسئول روشن داشتهاند بهموقع بسته شدهاند؟ آیا کندی سامانه، حجم نامتعارف کار یا تغییر دیرهنگام سفارش توضیح رقیب بهتری است؟ اگر چند علت مستقل وجود دارد، یک خط پرسش کافی نیست و باید شاخههای جداگانه را بررسی کرد.
ICAEW نیز پنج چرا را یکی از چند ابزار تحلیل معرفی میکند و به ابزارهایی مانند نمودار علت و معلول اشاره دارد. نتیجهٔ عملی این است که پنج چرا برای مسئلهٔ نسبتاً محدود و زنجیرهٔ قابل ردیابی مناسب است؛ اما در مسئلهٔ پیچیده، تحلیل باید چند علت، تعامل آنها و محدودیت داده را بپذیرد. انتخاب سریع یک پاسخ آشنا، مانند «آموزش ناکافی»، تحلیل را تمام نمیکند.
اقدام را از علت، نه از عادت سازمانی، بسازید
اگر شواهد نشان دهد مشکل از نبود مالک مشخص برای تأیید دریافت خدمت میآید، برگزاری دورهٔ آموزشی عمومی بهتنهایی سازوکار را تغییر نمیدهد. اقدام متناسب میتواند تعریف نقطهٔ پذیرش، تعیین مالک هر نوع درخواست و ایجاد صف استثنا برای موارد بدون تأییدکننده باشد. اگر علت اصلی در دسترس نبودن دادهٔ سامانهای است، همین اقدام احتمالاً مسئله را حل نخواهد کرد.
برای مقایسهٔ گزینهها سه پرسش مفید است:
- این اقدام دقیقاً کدام رابطهٔ علّی را قطع یا کنترل میکند؟
- چه اثر جانبی یا جابهجایی مسئلهای ممکن است بسازد؟
- چه شاهدی نشان میدهد اقدام اجرا شده و نتیجه داده است؟
اقدام باید خروجی قابل مشاهده، یک مالک پاسخگو و زمان بازبینی داشته باشد. اگر تصمیم در جلسه گرفته میشود، ثبت آن در دفتر تصمیم و اقدامهای باز مانع از آن میشود که «بررسی علت» به توافق شفاهی بدون پیگیری تبدیل شود. با این حال، تحویل به مالک فقط اجرای کار را ثابت میکند، نه اثربخشی آن را.
اثربخشی را با همان مسئلهٔ اولیه بسنجید
معیار اثربخشی باید به تعریف مسئله برگردد. در مثال فرضی، «ارسال یک ابلاغیه» معیار اجراست؛ اما «رسیدن تعدیلات خرید تا زمان توافقشده در سه چرخهٔ بعدی و ثبت جداگانهٔ استثناها» نتیجه را میسنجد. بازهٔ سهچرخهای این مثال نسخهٔ عمومی نیست؛ طول بازبینی باید با تناوب و ریسک همان فرایند متناسب باشد.
اگر نتیجه بهتر نشد، دو احتمال مهم وجود دارد: اقدام اجرا نشده یا فرضیهٔ علت ناقص بوده است. در حالت دوم، افزودن فشار اجرایی به اقدام قبلی لزوماً مفید نیست؛ باید شواهد و توضیحهای رقیب دوباره بررسی شوند. حتی بهبود اولیه نیز ممکن است پایدار نباشد، بنابراین زمان بازبینی باید پیش از بستن موضوع تعیین شود.
خروجی یک تحلیل مختصر اما قابل اتکا را میتوان در یک صفحه نگه داشت: تعریف مسئله، شواهد کلیدی، علت یا علتهای تأییدشده، فرضیههای ردشده یا نامطمئن، اقدام، مالک، موعد، معیار نتیجه و تاریخ بازبینی. این ثبت کوتاه، هم از تکرار بحث جلوگیری میکند و هم نشان میدهد کدام بخش نتیجهٔ منبع، کدام بخش استنباط تیم و کدام بخش هنوز فرضیه است.
جمعبندی: بستن مسئله یعنی آزمودن راهحل
تحلیل علت ریشهای زمانی ارزش مدیریتی دارد که از نامگذاری یک ابزار فراتر برود. مدیر ابتدا مسئله را بیطرفانه و با شواهد تعریف میکند، اصلاح فوری را با اقدام اصلاحی اشتباه نمیگیرد، برای علتهای محتمل توضیح رقیب میسازد و سپس اقدامی را انتخاب میکند که رابطهاش با علت روشن و نتیجهاش قابل سنجش باشد. اگر علت چندگانه یا داده ناکافی است، پاسخ صادقانه «هنوز نمیدانیم» از بستن زودهنگام پرونده بهتر است.
یادداشت تهیه: این مطلب با کمک هوش مصنوعی و بر پایهٔ بررسی و تلفیق منابع پیوندشده آماده شده است؛ مثال مقاله فرضی است.
منابع
مطالعه مرتبط
برای تصمیم مالی و مالیاتی دقیقتر آمادهاید؟
شرایط هر کسبوکار متفاوت است. برای بررسی پرونده و انتخاب مسیر مناسب، با مشاور مالیاد گفتوگو کنید.
خدمات تکمیلی